Selde zarar gören araçlar için hasar ve sigorta süreci
İstanbul’daki sağanak sonrası su altında kalan veya sürüklenen araçların yeniden çalıştırılmaması, hasarın fotoğraf ve videolarla belgelenerek sigorta şirketine bildirilmesi gerekiyor. Kasko kapsamı, eksper incelemesi ve poliçe şartları tazminat sürecinde belirleyici oluyor.
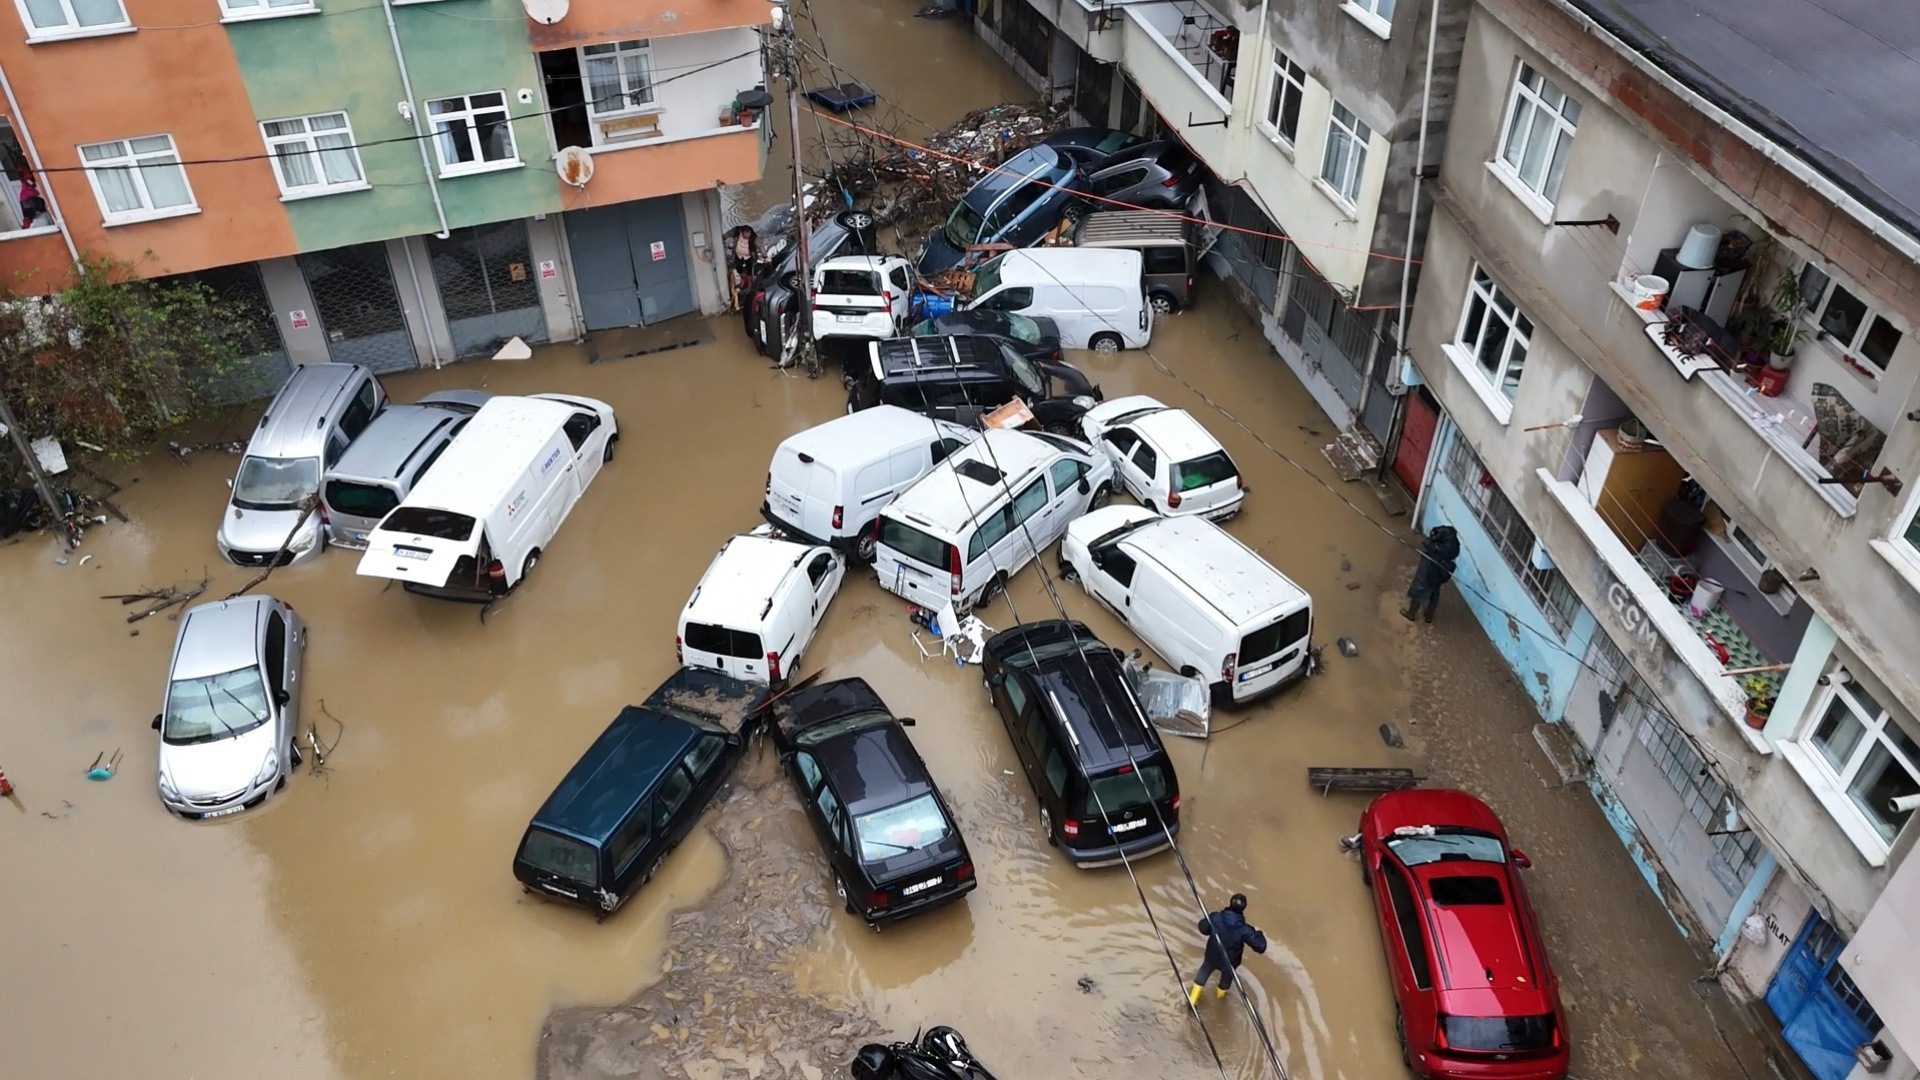
İstanbul’da etkili olan sağanak sonrası sel sularından etkilenen araçlarda hasar tespiti ve sigorta işlemleri gündeme geldi. Uzmanlara göre araç sahiplerinin öncelikle can güvenliğini sağlaması, su altında kalan araçları çalıştırmaması ve hasarı belgeleyerek sigorta şirketine bildirmesi gerekiyor.
Su alan araç çalıştırılmamalı
Dışarıdan sağlam görünse bile sel sularına kapılan araçların motoru, elektrik sistemi, elektronik kontrol üniteleri ve mekanik aksamı zarar görebiliyor. Özellikle motorun su almış olma ihtimali varsa kontağın açılmaması ve aracın uygun ekipmanla çekilerek teknik incelemeye götürülmesi öneriliyor.
Araç sahiplerinin güvenli olduğu ölçüde aracın bulunduğu yeri, suyun ulaştığı seviyeyi ve hasarı fotoğraf ve videolarla kaydetmesi; olayın tarih ve saatini not etmesi gerekiyor. Ardından kasko poliçesinin düzenlendiği sigorta şirketine veya acentesine hasar bildirimi yapılması bekleniyor.
Kasko poliçesi ve eksper incelemesi
Sel ve su baskını nedeniyle oluşan hasarın karşılanıp karşılanmayacağı, kasko poliçesinin kapsamı ve özel şartlarına bağlı bulunuyor. Sel ve su baskını teminatı kasko poliçelerinde yaygın olarak sunulsa da araç sahiplerinin kendi poliçelerinde bu teminatın bulunup bulunmadığını ve varsa muafiyetleri kontrol etmesi gerekiyor. Zorunlu trafik sigortası ise sigortalı aracın kendi hasarını karşılamıyor.
Hasar ihbarında olayın tarihi, aracın bulunduğu yer ve hasarın oluşma biçimine ilişkin bilgi veriliyor. Sigorta şirketi hasar dosyasını açtıktan sonra ruhsat, poliçe bilgileri, fotoğraflar ve olayın anlatıldığı beyan gibi belgeleri isteyebiliyor. Eksper incelemesinde motor, şanzıman, elektronik sistemler, kablo tesisatı, iç döşeme ve diğer parçaların durumu ile tahmini onarım maliyeti değerlendiriliyor.
Aracın sürüklenmesi sırasında başka bir araca veya sabit bir cisme çarpması, alt takımın zarar görmesi ya da su alması gibi durumlarda hasarın hangi teminat kapsamında değerlendirileceği poliçe hükümleri ve eksper incelemesi doğrultusunda belirleniyor. Sigorta şirketinden yönlendirme alınmadan kapsamlı onarım yaptırılmaması, acil müdahalelerde ise yapılan işlemlerin ve masrafların kayıt altına alınması öneriliyor.
Ödeme ve kasko bulunmayan araçlar
Ağır hasarlarda aracın onarım maliyeti, hasar tarihindeki piyasa değeri ve poliçe koşulları birlikte değerlendiriliyor. Tam hasar halinde tazminat hesabında kasko genel şartları ve poliçede belirtilen yöntem doğrultusunda aracın hasar tarihindeki rayiç değeri esas alınıyor. Sigorta ödemesinin zamanı ise dosyanın tamamlanmasına, belgelerin teslimine ve incelemenin sonuçlanmasına bağlı oluyor. Gerekli belgeler sunulup eksper incelemesi tamamlandığında, kasko genel şartlarında eksper raporunun tesliminden itibaren en geç 10 iş günü içinde gerekli incelemenin tamamlanmasına ilişkin düzenleme bulunuyor.
Kaskosu olmayan araçların kendi sel hasarı zorunlu trafik sigortasından karşılanamıyor. Hasarın altyapı veya kamu hizmetindeki bir kusurdan kaynaklandığı ileri sürülüyorsa sorumlu kurum ve nedensellik bağının ortaya konulması gerekiyor; ancak sel yaşanmış olması tek başına bir kurumun sorumlu olduğu anlamına gelmiyor. Olay yeri fotoğrafları, tutanaklar, çekici ve onarım belgeleri ile tanık bilgilerinin saklanması öneriliyor.
Araç sahipleri hasar dosyalarını sigorta şirketi üzerinden takip edebiliyor. Sigorta Bilgi ve Gözetim Merkezi’nin e-Devlet hizmetlerinde trafik ve kasko eksper raporları sorgulanabiliyor. Eksper raporuna veya ödeme hesabına itiraz edilmesi halinde, dayanak belgelerle birlikte sigorta şirketine yazılı başvuru yapılabiliyor; uyuşmazlık sürerse şartlarına göre Sigorta Tahkim Komisyonu veya yargı yolu değerlendirilebiliyor.
Kaynak: Habertürk